Domain jahresabschlusses.de kaufen?
Wir ziehen mit dem Projekt
jahresabschlusses.de um.
Sind Sie am Kauf der Domain
jahresabschlusses.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresabschlusses.de kaufen?
Ist Eigenkapital gleich Stammkapital?
Ist Eigenkapital gleich Stammkapital? Nein, Eigenkapital und Stammkapital sind nicht dasselbe. Stammkapital bezieht sich auf den Betrag, den die Gründer eines Unternehmens in die Firma investieren, um Anteile zu erwerben. Eigenkapital hingegen umfasst das gesamte Kapital, das dem Unternehmen gehört, einschließlich des Stammkapitals sowie anderer Kapitalquellen wie Gewinnrücklagen und Kapitalrücklagen. Eigenkapital ist somit ein breiterer Begriff, der das gesamte Kapital eines Unternehmens aus verschiedenen Quellen umfasst. **
Ist Stammkapital gleich Eigenkapital?
Ist Stammkapital gleich Eigenkapital? Diese Frage kann nicht pauschal beantwortet werden, da es sich um unterschiedliche Begriffe handelt, die jedoch miteinander in Verbindung stehen. Das Stammkapital ist der Betrag, den Gesellschafter in eine Kapitalgesellschaft wie eine GmbH einzahlen, um diese zu gründen. Es stellt somit eine Form des Eigenkapitals dar. Eigenkapital hingegen umfasst alle finanziellen Mittel, die den Eigentümern eines Unternehmens gehören und dient als Sicherheit für Gläubiger. Somit kann das Stammkapital als Teil des Eigenkapitals betrachtet werden, aber nicht als identisch damit. Letztendlich hängt die genaue Definition und Abgrenzung davon ab, in welchem Kontext die Begriffe verwendet werden. **


Ähnliche Suchbegriffe für Stammkapital
Top-Angebote
Produkte zum Begriff Stammkapital:
-
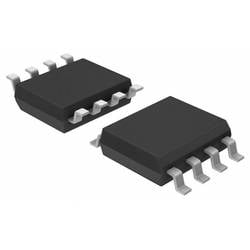
Microchip Technology TC1232COA PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOIC-8Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
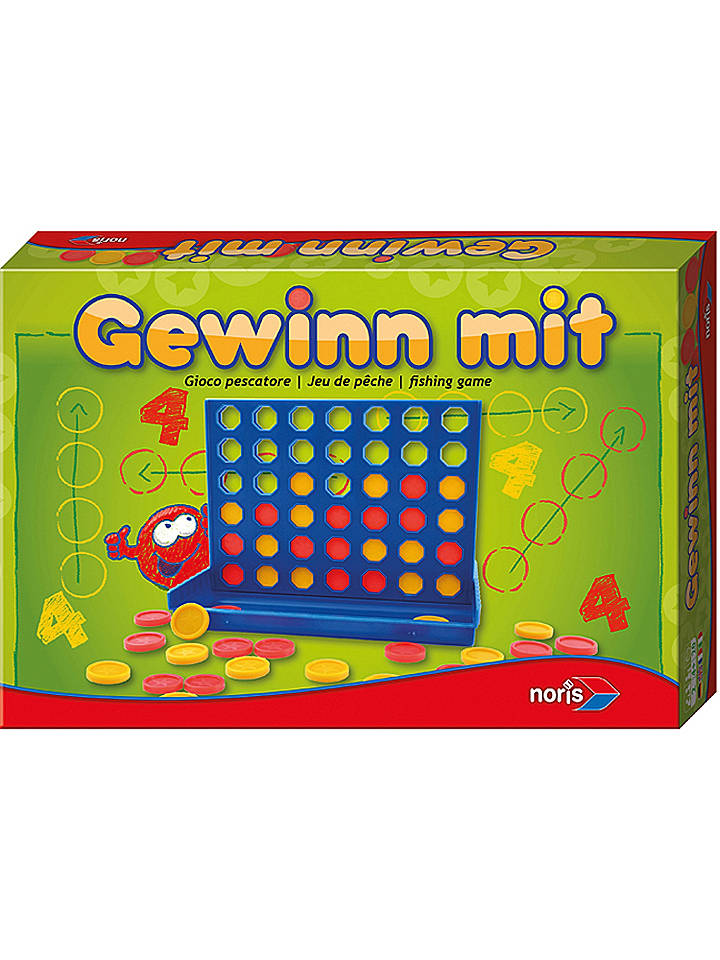
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wo steht das Stammkapital in der Bilanz?
Das Stammkapital steht in der Bilanz eines Unternehmens im Eigenkapitalbereich. Es handelt sich um den Betrag, den die Eigentümer oder Gesellschafter in das Unternehmen eingebracht haben. Das Stammkapital ist ein wichtiger Bestandteil des Eigenkapitals, da es die finanzielle Basis des Unternehmens darstellt. Es dient als Sicherheit für Gläubiger und zeigt, wie viel Eigenkapital zur Verfügung steht, um Verbindlichkeiten zu decken. In der Bilanz wird das Stammkapital meist unter dem Punkt "Gezeichnetes Kapital" oder "Eigenkapital" ausgewiesen. **
-
Was ist der Unterschied zwischen Stammkapital und Eigenkapital?
Das Stammkapital ist der Betrag, den Gesellschafter in eine GmbH oder AG einzahlen, um das Unternehmen zu gründen. Es stellt das Grundkapital des Unternehmens dar. Das Eigenkapital hingegen ist der Teil des Gesamtkapitals, der den Eigentümern gehört und aus den Gewinnen und Verlusten des Unternehmens resultiert. Es zeigt die finanzielle Stärke und Solidität des Unternehmens an. **
-
Wie setzt sich das Eigenkapital, das Fremdkapital, das Umlaufvermögen und das Anlagevermögen zusammen?
Das Eigenkapital setzt sich aus dem Kapital ein, das von den Eigentümern eines Unternehmens eingebracht wurde, sowie aus den Gewinnen, die das Unternehmen erwirtschaftet hat und einbehält. Das Fremdkapital besteht aus Schulden, die das Unternehmen bei externen Gläubigern aufgenommen hat, wie z.B. Bankkredite oder Anleihen. Das Umlaufvermögen umfasst die kurzfristigen Vermögenswerte eines Unternehmens, wie z.B. Bargeld, Forderungen aus Lieferungen und Leistungen oder Vorräte. Das Anlagevermögen hingegen beinhaltet die langfristigen Vermögenswerte, wie z.B. Grundstücke, Gebäude, Maschinen oder Patente. **
-
Kann Stammkapital verwendet werden?
Kann Stammkapital verwendet werden, um das Eigenkapital eines Unternehmens zu stärken oder um Investitionen zu tätigen? Ist es möglich, das Stammkapital für die Finanzierung von Projekten oder zur Deckung von Verlusten zu verwenden? Gibt es gesetzliche Beschränkungen oder Vorschriften, die die Verwendung des Stammkapitals regeln? Wie wirkt sich die Verwendung des Stammkapitals auf die finanzielle Stabilität und Bonität des Unternehmens aus? **


Was ist ein Stammkapital?
Was ist ein Stammkapital? Stammkapital bezieht sich auf das Eigenkapital, das von den Gesellschaftern einer Kapitalgesellschaft wie einer GmbH oder AG eingezahlt wird. Es dient als finanzielle Basis des Unternehmens und ist in der Satzung festgelegt. Das Stammkapital kann nicht ohne weiteres aus dem Unternehmen entnommen werden, da es für die Haftung gegenüber Gläubigern und zur Sicherung der Unternehmensfinanzen verwendet wird. Die Höhe des Stammkapitals variiert je nach Rechtsform und ist ein wichtiger Faktor bei der Gründung und Führung eines Unternehmens. **
Was ist Stammkapital einer UG?
Das Stammkapital einer Unternehmergesellschaft (UG) ist das Mindestkapital, das für die Gründung einer UG erforderlich ist. Es beträgt mindestens 1 Euro und dient als Haftungssicherung für Gläubiger. Das Stammkapital kann jedoch auch höher sein, um die Bonität des Unternehmens zu stärken. Das Stammkapital muss bei Gründung der UG in bar oder Sacheinlagen von den Gesellschaftern eingezahlt werden. Es wird im Handelsregister eingetragen und steht der UG für ihre Geschäftstätigkeit zur Verfügung. Eine spätere Erhöhung des Stammkapitals ist ebenfalls möglich, um beispielsweise Investitionen zu tätigen oder das Unternehmen zu erweitern. Das Stammkapital einer UG kann nicht ohne weiteres an die Gesellschafter ausgezahlt werden, da es als Eigenkapital der Gesellschaft gilt. Es dient dazu, die Zahlungsfähigkeit der UG sicherzustellen und das Risiko für Gläubiger zu minimieren. **
Top-Angebote
Produkte zum Begriff Stammkapital:
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microchip Technology TC1232COA PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOIC-8Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Eigenkapital gleich Stammkapital?
Ist Eigenkapital gleich Stammkapital? Nein, Eigenkapital und Stammkapital sind nicht dasselbe. Stammkapital bezieht sich auf den Betrag, den die Gründer eines Unternehmens in die Firma investieren, um Anteile zu erwerben. Eigenkapital hingegen umfasst das gesamte Kapital, das dem Unternehmen gehört, einschließlich des Stammkapitals sowie anderer Kapitalquellen wie Gewinnrücklagen und Kapitalrücklagen. Eigenkapital ist somit ein breiterer Begriff, der das gesamte Kapital eines Unternehmens aus verschiedenen Quellen umfasst. **
-
Ist Stammkapital gleich Eigenkapital?
Ist Stammkapital gleich Eigenkapital? Diese Frage kann nicht pauschal beantwortet werden, da es sich um unterschiedliche Begriffe handelt, die jedoch miteinander in Verbindung stehen. Das Stammkapital ist der Betrag, den Gesellschafter in eine Kapitalgesellschaft wie eine GmbH einzahlen, um diese zu gründen. Es stellt somit eine Form des Eigenkapitals dar. Eigenkapital hingegen umfasst alle finanziellen Mittel, die den Eigentümern eines Unternehmens gehören und dient als Sicherheit für Gläubiger. Somit kann das Stammkapital als Teil des Eigenkapitals betrachtet werden, aber nicht als identisch damit. Letztendlich hängt die genaue Definition und Abgrenzung davon ab, in welchem Kontext die Begriffe verwendet werden. **
-
Wo steht das Stammkapital in der Bilanz?
Das Stammkapital steht in der Bilanz eines Unternehmens im Eigenkapitalbereich. Es handelt sich um den Betrag, den die Eigentümer oder Gesellschafter in das Unternehmen eingebracht haben. Das Stammkapital ist ein wichtiger Bestandteil des Eigenkapitals, da es die finanzielle Basis des Unternehmens darstellt. Es dient als Sicherheit für Gläubiger und zeigt, wie viel Eigenkapital zur Verfügung steht, um Verbindlichkeiten zu decken. In der Bilanz wird das Stammkapital meist unter dem Punkt "Gezeichnetes Kapital" oder "Eigenkapital" ausgewiesen. **
-
Was ist der Unterschied zwischen Stammkapital und Eigenkapital?
Das Stammkapital ist der Betrag, den Gesellschafter in eine GmbH oder AG einzahlen, um das Unternehmen zu gründen. Es stellt das Grundkapital des Unternehmens dar. Das Eigenkapital hingegen ist der Teil des Gesamtkapitals, der den Eigentümern gehört und aus den Gewinnen und Verlusten des Unternehmens resultiert. Es zeigt die finanzielle Stärke und Solidität des Unternehmens an. **
Ähnliche Suchbegriffe für Stammkapital
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie setzt sich das Eigenkapital, das Fremdkapital, das Umlaufvermögen und das Anlagevermögen zusammen?
Das Eigenkapital setzt sich aus dem Kapital ein, das von den Eigentümern eines Unternehmens eingebracht wurde, sowie aus den Gewinnen, die das Unternehmen erwirtschaftet hat und einbehält. Das Fremdkapital besteht aus Schulden, die das Unternehmen bei externen Gläubigern aufgenommen hat, wie z.B. Bankkredite oder Anleihen. Das Umlaufvermögen umfasst die kurzfristigen Vermögenswerte eines Unternehmens, wie z.B. Bargeld, Forderungen aus Lieferungen und Leistungen oder Vorräte. Das Anlagevermögen hingegen beinhaltet die langfristigen Vermögenswerte, wie z.B. Grundstücke, Gebäude, Maschinen oder Patente. **
-
Kann Stammkapital verwendet werden?
Kann Stammkapital verwendet werden, um das Eigenkapital eines Unternehmens zu stärken oder um Investitionen zu tätigen? Ist es möglich, das Stammkapital für die Finanzierung von Projekten oder zur Deckung von Verlusten zu verwenden? Gibt es gesetzliche Beschränkungen oder Vorschriften, die die Verwendung des Stammkapitals regeln? Wie wirkt sich die Verwendung des Stammkapitals auf die finanzielle Stabilität und Bonität des Unternehmens aus? **
-
Was ist ein Stammkapital?
Was ist ein Stammkapital? Stammkapital bezieht sich auf das Eigenkapital, das von den Gesellschaftern einer Kapitalgesellschaft wie einer GmbH oder AG eingezahlt wird. Es dient als finanzielle Basis des Unternehmens und ist in der Satzung festgelegt. Das Stammkapital kann nicht ohne weiteres aus dem Unternehmen entnommen werden, da es für die Haftung gegenüber Gläubigern und zur Sicherung der Unternehmensfinanzen verwendet wird. Die Höhe des Stammkapitals variiert je nach Rechtsform und ist ein wichtiger Faktor bei der Gründung und Führung eines Unternehmens. **
-
Was ist Stammkapital einer UG?
Das Stammkapital einer Unternehmergesellschaft (UG) ist das Mindestkapital, das für die Gründung einer UG erforderlich ist. Es beträgt mindestens 1 Euro und dient als Haftungssicherung für Gläubiger. Das Stammkapital kann jedoch auch höher sein, um die Bonität des Unternehmens zu stärken. Das Stammkapital muss bei Gründung der UG in bar oder Sacheinlagen von den Gesellschaftern eingezahlt werden. Es wird im Handelsregister eingetragen und steht der UG für ihre Geschäftstätigkeit zur Verfügung. Eine spätere Erhöhung des Stammkapitals ist ebenfalls möglich, um beispielsweise Investitionen zu tätigen oder das Unternehmen zu erweitern. Das Stammkapital einer UG kann nicht ohne weiteres an die Gesellschafter ausgezahlt werden, da es als Eigenkapital der Gesellschaft gilt. Es dient dazu, die Zahlungsfähigkeit der UG sicherzustellen und das Risiko für Gläubiger zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.