Domain jahresabschlusses.de kaufen?
Wir ziehen mit dem Projekt
jahresabschlusses.de um.
Sind Sie am Kauf der Domain
jahresabschlusses.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresabschlusses.de kaufen?
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **


Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
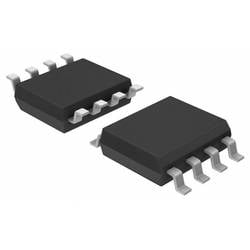
Microchip Technology TC1232COA PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOIC-8Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
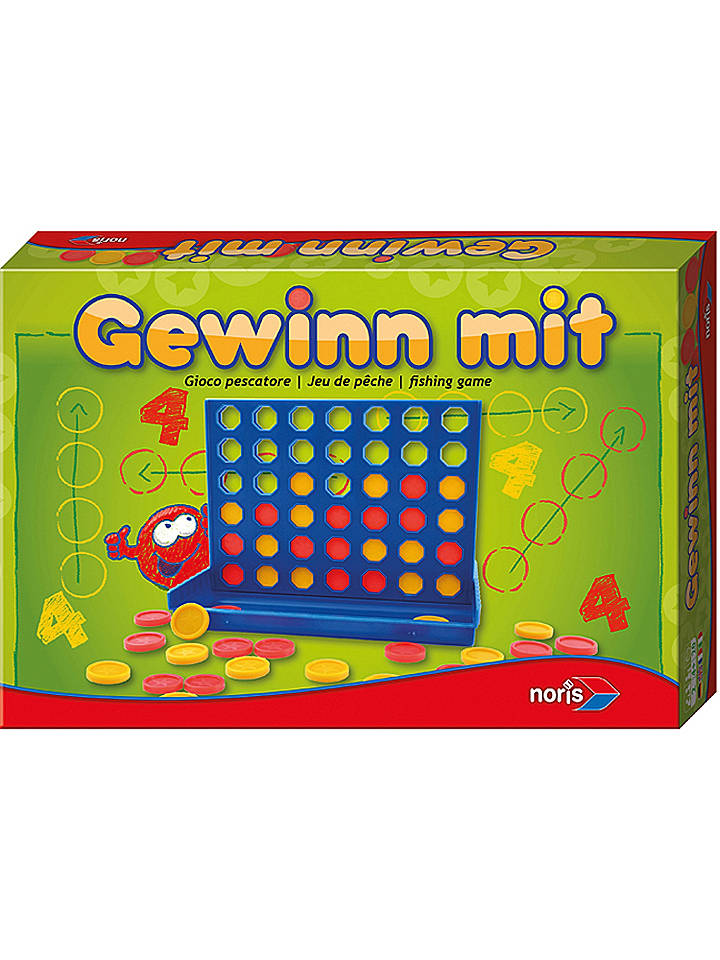
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Wie wird der steuerliche Gewinn ermittelt?
Der steuerliche Gewinn wird in der Regel durch die Differenz zwischen den betrieblichen Einnahmen und den betrieblichen Ausgaben eines Unternehmens ermittelt. Dabei werden alle Einnahmen aus dem Geschäftsbetrieb wie beispielsweise Umsatzerlöse, Zinserträge oder Mieteinnahmen berücksichtigt. Von diesen Einnahmen werden dann alle betrieblich veranlassten Ausgaben wie beispielsweise Materialkosten, Personalkosten, Mietkosten oder Abschreibungen abgezogen. Das Ergebnis dieser Berechnung bildet die Grundlage für die Festsetzung der Steuerlast des Unternehmens. Es ist wichtig, dass der steuerliche Gewinn korrekt ermittelt wird, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wie setzt sich das Eigenkapital, das Fremdkapital, das Umlaufvermögen und das Anlagevermögen zusammen?
Das Eigenkapital setzt sich aus dem Kapital ein, das von den Eigentümern eines Unternehmens eingebracht wurde, sowie aus den Gewinnen, die das Unternehmen erwirtschaftet hat und einbehält. Das Fremdkapital besteht aus Schulden, die das Unternehmen bei externen Gläubigern aufgenommen hat, wie z.B. Bankkredite oder Anleihen. Das Umlaufvermögen umfasst die kurzfristigen Vermögenswerte eines Unternehmens, wie z.B. Bargeld, Forderungen aus Lieferungen und Leistungen oder Vorräte. Das Anlagevermögen hingegen beinhaltet die langfristigen Vermögenswerte, wie z.B. Grundstücke, Gebäude, Maschinen oder Patente. **
-
Wie wirkt sich die Abschreibung auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die steuerliche Belastung?
Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Anlagevermögens reduziert. Dadurch wird der Buchwert der Vermögenswerte im Laufe der Zeit verringert. Dies kann zu einer niedrigeren Eigenkapitalquote und einer geringeren Gesamtbilanzsumme führen. Auf der steuerlichen Seite kann die Abschreibung zu einer Reduzierung des steuerpflichtigen Gewinns führen, was wiederum zu einer Verringerung der steuerlichen Belastung des Unternehmens führt. **
-
Was ist der Unterschied zwischen Eigenkapital und Fremdkapital und welche Bedeutung hat Eigenkapital für die Finanzierung eines Unternehmens?
Eigenkapital sind die Anteile, die den Eigentümern des Unternehmens gehören, während Fremdkapital geliehenes Geld von externen Quellen ist. Eigenkapital stellt eine langfristige Finanzierungsquelle dar, die dem Unternehmen Stabilität und Unabhängigkeit bietet. Es dient als Polster für Verluste, erhöht die Kreditwürdigkeit des Unternehmens und ermöglicht Investitionen in Wachstum und Innovation. **

Wie wirkt sich die Veräußerung von Eigenkapital auf die Bilanz eines Unternehmens aus? Gibt es steuerliche Auswirkungen bei der Veräußerung von Immobilien?
Die Veräußerung von Eigenkapital führt zu einer Verringerung des Eigenkapitals in der Bilanz des Unternehmens. Dadurch kann sich die Eigenkapitalquote und die finanzielle Stabilität des Unternehmens verändern. Bei der Veräußerung von Immobilien können steuerliche Auswirkungen in Form von Gewinnen oder Verlusten aus der Veräußerung entstehen, die steuerpflichtig sein können. **
Was ist Eigenkapital und Fremdkapital?
Was ist Eigenkapital und Fremdkapital? Eigenkapital bezieht sich auf die Mittel, die von den Eigentümern eines Unternehmens eingebracht werden, um das Unternehmen zu finanzieren. Es stellt den Anteil am Unternehmen dar, der den Eigentümern gehört und nicht zurückgezahlt werden muss. Fremdkapital hingegen sind Schulden, die das Unternehmen aufnimmt, um seine Aktivitäten zu finanzieren. Diese Schulden müssen in der Regel zu einem festgelegten Zeitpunkt zurückgezahlt werden und können Zinsen beinhalten. Die richtige Mischung aus Eigenkapital und Fremdkapital ist entscheidend für die Finanzierung und den langfristigen Erfolg eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microchip Technology TC1232COA PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOIC-8Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
-
Wie wird der steuerliche Gewinn ermittelt?
Der steuerliche Gewinn wird in der Regel durch die Differenz zwischen den betrieblichen Einnahmen und den betrieblichen Ausgaben eines Unternehmens ermittelt. Dabei werden alle Einnahmen aus dem Geschäftsbetrieb wie beispielsweise Umsatzerlöse, Zinserträge oder Mieteinnahmen berücksichtigt. Von diesen Einnahmen werden dann alle betrieblich veranlassten Ausgaben wie beispielsweise Materialkosten, Personalkosten, Mietkosten oder Abschreibungen abgezogen. Das Ergebnis dieser Berechnung bildet die Grundlage für die Festsetzung der Steuerlast des Unternehmens. Es ist wichtig, dass der steuerliche Gewinn korrekt ermittelt wird, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wie setzt sich das Eigenkapital, das Fremdkapital, das Umlaufvermögen und das Anlagevermögen zusammen?
Das Eigenkapital setzt sich aus dem Kapital ein, das von den Eigentümern eines Unternehmens eingebracht wurde, sowie aus den Gewinnen, die das Unternehmen erwirtschaftet hat und einbehält. Das Fremdkapital besteht aus Schulden, die das Unternehmen bei externen Gläubigern aufgenommen hat, wie z.B. Bankkredite oder Anleihen. Das Umlaufvermögen umfasst die kurzfristigen Vermögenswerte eines Unternehmens, wie z.B. Bargeld, Forderungen aus Lieferungen und Leistungen oder Vorräte. Das Anlagevermögen hingegen beinhaltet die langfristigen Vermögenswerte, wie z.B. Grundstücke, Gebäude, Maschinen oder Patente. **
Ähnliche Suchbegriffe für Steuerliche
-
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Abschreibung auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die steuerliche Belastung?
Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Anlagevermögens reduziert. Dadurch wird der Buchwert der Vermögenswerte im Laufe der Zeit verringert. Dies kann zu einer niedrigeren Eigenkapitalquote und einer geringeren Gesamtbilanzsumme führen. Auf der steuerlichen Seite kann die Abschreibung zu einer Reduzierung des steuerpflichtigen Gewinns führen, was wiederum zu einer Verringerung der steuerlichen Belastung des Unternehmens führt. **
-
Was ist der Unterschied zwischen Eigenkapital und Fremdkapital und welche Bedeutung hat Eigenkapital für die Finanzierung eines Unternehmens?
Eigenkapital sind die Anteile, die den Eigentümern des Unternehmens gehören, während Fremdkapital geliehenes Geld von externen Quellen ist. Eigenkapital stellt eine langfristige Finanzierungsquelle dar, die dem Unternehmen Stabilität und Unabhängigkeit bietet. Es dient als Polster für Verluste, erhöht die Kreditwürdigkeit des Unternehmens und ermöglicht Investitionen in Wachstum und Innovation. **
-
Wie wirkt sich die Veräußerung von Eigenkapital auf die Bilanz eines Unternehmens aus? Gibt es steuerliche Auswirkungen bei der Veräußerung von Immobilien?
Die Veräußerung von Eigenkapital führt zu einer Verringerung des Eigenkapitals in der Bilanz des Unternehmens. Dadurch kann sich die Eigenkapitalquote und die finanzielle Stabilität des Unternehmens verändern. Bei der Veräußerung von Immobilien können steuerliche Auswirkungen in Form von Gewinnen oder Verlusten aus der Veräußerung entstehen, die steuerpflichtig sein können. **
-
Was ist Eigenkapital und Fremdkapital?
Was ist Eigenkapital und Fremdkapital? Eigenkapital bezieht sich auf die Mittel, die von den Eigentümern eines Unternehmens eingebracht werden, um das Unternehmen zu finanzieren. Es stellt den Anteil am Unternehmen dar, der den Eigentümern gehört und nicht zurückgezahlt werden muss. Fremdkapital hingegen sind Schulden, die das Unternehmen aufnimmt, um seine Aktivitäten zu finanzieren. Diese Schulden müssen in der Regel zu einem festgelegten Zeitpunkt zurückgezahlt werden und können Zinsen beinhalten. Die richtige Mischung aus Eigenkapital und Fremdkapital ist entscheidend für die Finanzierung und den langfristigen Erfolg eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.