Domain jahresabschlusses.de kaufen?
Wir ziehen mit dem Projekt
jahresabschlusses.de um.
Sind Sie am Kauf der Domain
jahresabschlusses.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresabschlusses.de kaufen?
Warum wird die kalkulatorische Abschreibung vom Wiederbeschaffungswert berechnet?
Die kalkulatorische Abschreibung wird vom Wiederbeschaffungswert berechnet, da dieser den aktuellen Wert des Anlageguts widerspiegelt. Durch die Berücksichtigung des Wiederbeschaffungswerts kann die Abschreibung genauer den tatsächlichen Wertverlust des Anlageguts widerspiegeln. Zudem ermöglicht die Berechnung vom Wiederbeschaffungswert eine realistische Einschätzung der Investitionskosten für die Wiederbeschaffung des Anlageguts in der Zukunft. Dies hilft Unternehmen, langfristige Investitionsentscheidungen zu treffen und ihre finanzielle Planung zu optimieren. Letztendlich trägt die Berücksichtigung des Wiederbeschaffungswerts zur Genauigkeit und Transparenz der Abschreibungskosten bei. **
Warum berechnet man die Abschreibung in der Kostenrechnung vom Wiederbeschaffungswert?
In der Kostenrechnung wird die Abschreibung vom Wiederbeschaffungswert berechnet, um den tatsächlichen Wertverlust eines Vermögensgegenstandes über die Nutzungsdauer hinweg genau zu erfassen. Der Wiederbeschaffungswert gibt an, wie viel es kosten würde, den Vermögensgegenstand zum aktuellen Zeitpunkt neu zu erwerben. Indem die Abschreibung vom Wiederbeschaffungswert abgeleitet wird, wird sichergestellt, dass die Kosten für die Nutzung des Vermögensgegenstandes realistisch und präzise erfasst werden. Dies ermöglicht es Unternehmen, ihre finanzielle Leistungsfähigkeit und Rentabilität genau zu analysieren und fundierte Entscheidungen zu treffen. Letztendlich trägt die Berechnung der Abschreibung vom Wiederbeschaffungswert dazu bei, die Genauigkeit und Transparenz der Kostenrechnung zu verbessern. **


Ähnliche Suchbegriffe für Wiederbeschaffungswert
Top-Angebote
Produkte zum Begriff Wiederbeschaffungswert:
-
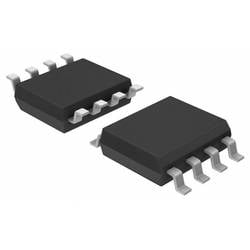
Microchip Technology TC1232COA PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOIC-8Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
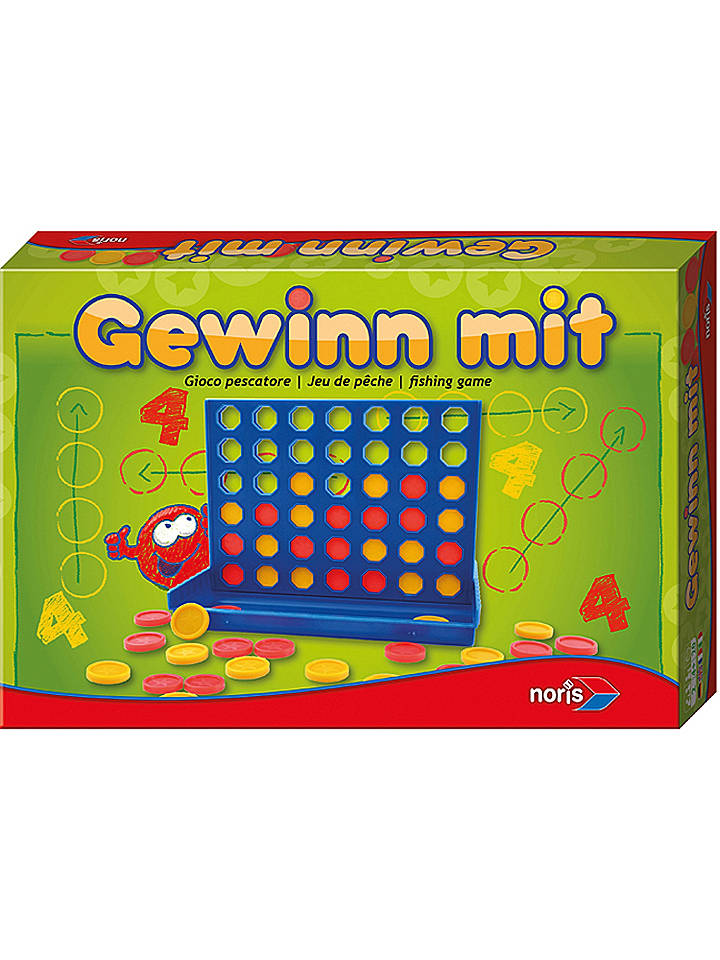
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wiederbeschaffungswert Regelbesteuert?
Der Begriff "Wiederbeschaffungswert" bezieht sich auf den Betrag, der benötigt wird, um ein Vermögensgegenstand zum Zeitpunkt des Verlusts oder der Beschädigung durch einen gleichwertigen neuen Gegenstand zu ersetzen. In Bezug auf die Regelbesteuerung bedeutet dies, dass der Wiederbeschaffungswert als Grundlage für die Berechnung von steuerlichen Abschreibungen und Wertminderungen herangezogen wird. Dabei wird der Wertverlust des Vermögensgegenstands über die Nutzungsdauer hinweg steuerlich berücksichtigt. Die Regelbesteuerung legt fest, wie der Wiederbeschaffungswert ermittelt und in der Buchhaltung behandelt werden muss, um die steuerlichen Verpflichtungen korrekt zu erfüllen. Insgesamt dient die Berücksichtigung des Wiederbeschaffungswerts bei der Regelbesteuerung dazu, die finanziellen Auswirkungen von Vermögensverlusten oder -beschädigungen auf Unternehmen transparent und nachvollziehbar zu machen. **
-
Was bedeutet Wiederbeschaffungswert ausreichend?
Der Wiederbeschaffungswert ausreichend bedeutet, dass im Falle eines Schadens oder Verlustes einer Sache der Betrag, der für die Wiederbeschaffung dieser Sache benötigt wird, ausreichend ist. Dieser Wert sollte sicherstellen, dass die Sache in einem vergleichbaren Zustand wie vor dem Schaden oder Verlust ersetzt werden kann. Es ist wichtig, dass der Wiederbeschaffungswert ausreichend ist, um sicherzustellen, dass keine finanziellen Einbußen entstehen. Versicherungen berücksichtigen diesen Wert oft bei der Festlegung von Versicherungsprämien und Entschädigungen. **
-
Wird der Wiederbeschaffungswert ausgezahlt?
Wird der Wiederbeschaffungswert ausgezahlt? Diese Frage hängt von der Art der Versicherung ab, die abgeschlossen wurde. In der Regel wird der Wiederbeschaffungswert nur bei bestimmten Versicherungsarten wie der Vollkaskoversicherung für Fahrzeuge ausgezahlt. Bei anderen Versicherungen wie Hausrat- oder Gebäudeversicherungen wird in der Regel der Zeitwert oder der Neuwert erstattet. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall geleistet wird. Es kann auch sinnvoll sein, mit dem Versicherungsunternehmen zu sprechen, um alle Details zu klären und sicherzustellen, dass man im Schadensfall angemessen abgesichert ist. **
-
Was bedeutet Wiederbeschaffungswert Differenzbesteuert?
Was bedeutet Wiederbeschaffungswert Differenzbesteuert? Wiederbeschaffungswert bezieht sich auf den Betrag, der benötigt wird, um ein Produkt oder Gut zu ersetzen. Differenzbesteuerung ist ein spezielles Steuersystem, bei dem die Umsatzsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis eines gebrauchten Gegenstands erhoben wird. Zusammen bedeutet Wiederbeschaffungswert Differenzbesteuert, dass die Umsatzsteuer nur auf den Unterschied zwischen dem ursprünglichen Kaufpreis und dem aktuellen Wiederbeschaffungswert eines gebrauchten Gegenstands berechnet wird. Dies kann dazu führen, dass die Steuerlast für den Verkäufer niedriger ausfällt als bei der herkömmlichen Besteuerung. **


Was ist der Wiederbeschaffungswert?
Der Wiederbeschaffungswert ist der Betrag, der benötigt wird, um ein bestimmtes Gut oder eine bestimmte Sache zu ersetzen, wenn sie verloren geht oder beschädigt wird. Er wird oft von Versicherungsunternehmen verwendet, um den Wert eines Gegenstandes für Versicherungszwecke zu bestimmen. Der Wiederbeschaffungswert berücksichtigt in der Regel den aktuellen Marktwert des Gegenstandes sowie eventuelle zusätzliche Kosten wie Transport, Installation oder Anpassung. Er kann je nach Art des Gegenstandes und dem Zustand, in dem er sich befindet, variieren. Letztendlich gibt der Wiederbeschaffungswert an, wie viel es kosten würde, den gleichen Gegenstand neu zu erwerben. **
Was bedeutet Wiederbeschaffungswert steuerneutral?
Was bedeutet Wiederbeschaffungswert steuerneutral? Der Wiederbeschaffungswert bezieht sich auf den Betrag, der benötigt wird, um ein Vermögenswert nach einem Schaden oder Verlust wiederzubeschaffen. Wenn dieser Wert steuerneutral ist, bedeutet dies, dass die Wiederbeschaffungskosten steuerlich nicht berücksichtigt werden und somit keine Auswirkungen auf die Steuerlast haben. Dies kann in bestimmten Fällen vorteilhaft sein, da keine zusätzlichen Steuern auf die Wiederbeschaffungskosten anfallen. Es ist wichtig, die steuerlichen Auswirkungen des Wiederbeschaffungswerts zu verstehen, um die finanziellen Folgen eines Schadens oder Verlusts richtig einschätzen zu können. **
Top-Angebote
Produkte zum Begriff Wiederbeschaffungswert:
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microchip Technology TC1232COA PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOIC-8Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Warum wird die kalkulatorische Abschreibung vom Wiederbeschaffungswert berechnet?
Die kalkulatorische Abschreibung wird vom Wiederbeschaffungswert berechnet, da dieser den aktuellen Wert des Anlageguts widerspiegelt. Durch die Berücksichtigung des Wiederbeschaffungswerts kann die Abschreibung genauer den tatsächlichen Wertverlust des Anlageguts widerspiegeln. Zudem ermöglicht die Berechnung vom Wiederbeschaffungswert eine realistische Einschätzung der Investitionskosten für die Wiederbeschaffung des Anlageguts in der Zukunft. Dies hilft Unternehmen, langfristige Investitionsentscheidungen zu treffen und ihre finanzielle Planung zu optimieren. Letztendlich trägt die Berücksichtigung des Wiederbeschaffungswerts zur Genauigkeit und Transparenz der Abschreibungskosten bei. **
-
Warum berechnet man die Abschreibung in der Kostenrechnung vom Wiederbeschaffungswert?
In der Kostenrechnung wird die Abschreibung vom Wiederbeschaffungswert berechnet, um den tatsächlichen Wertverlust eines Vermögensgegenstandes über die Nutzungsdauer hinweg genau zu erfassen. Der Wiederbeschaffungswert gibt an, wie viel es kosten würde, den Vermögensgegenstand zum aktuellen Zeitpunkt neu zu erwerben. Indem die Abschreibung vom Wiederbeschaffungswert abgeleitet wird, wird sichergestellt, dass die Kosten für die Nutzung des Vermögensgegenstandes realistisch und präzise erfasst werden. Dies ermöglicht es Unternehmen, ihre finanzielle Leistungsfähigkeit und Rentabilität genau zu analysieren und fundierte Entscheidungen zu treffen. Letztendlich trägt die Berechnung der Abschreibung vom Wiederbeschaffungswert dazu bei, die Genauigkeit und Transparenz der Kostenrechnung zu verbessern. **
-
Was bedeutet Wiederbeschaffungswert Regelbesteuert?
Der Begriff "Wiederbeschaffungswert" bezieht sich auf den Betrag, der benötigt wird, um ein Vermögensgegenstand zum Zeitpunkt des Verlusts oder der Beschädigung durch einen gleichwertigen neuen Gegenstand zu ersetzen. In Bezug auf die Regelbesteuerung bedeutet dies, dass der Wiederbeschaffungswert als Grundlage für die Berechnung von steuerlichen Abschreibungen und Wertminderungen herangezogen wird. Dabei wird der Wertverlust des Vermögensgegenstands über die Nutzungsdauer hinweg steuerlich berücksichtigt. Die Regelbesteuerung legt fest, wie der Wiederbeschaffungswert ermittelt und in der Buchhaltung behandelt werden muss, um die steuerlichen Verpflichtungen korrekt zu erfüllen. Insgesamt dient die Berücksichtigung des Wiederbeschaffungswerts bei der Regelbesteuerung dazu, die finanziellen Auswirkungen von Vermögensverlusten oder -beschädigungen auf Unternehmen transparent und nachvollziehbar zu machen. **
-
Was bedeutet Wiederbeschaffungswert ausreichend?
Der Wiederbeschaffungswert ausreichend bedeutet, dass im Falle eines Schadens oder Verlustes einer Sache der Betrag, der für die Wiederbeschaffung dieser Sache benötigt wird, ausreichend ist. Dieser Wert sollte sicherstellen, dass die Sache in einem vergleichbaren Zustand wie vor dem Schaden oder Verlust ersetzt werden kann. Es ist wichtig, dass der Wiederbeschaffungswert ausreichend ist, um sicherzustellen, dass keine finanziellen Einbußen entstehen. Versicherungen berücksichtigen diesen Wert oft bei der Festlegung von Versicherungsprämien und Entschädigungen. **
Ähnliche Suchbegriffe für Wiederbeschaffungswert
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird der Wiederbeschaffungswert ausgezahlt?
Wird der Wiederbeschaffungswert ausgezahlt? Diese Frage hängt von der Art der Versicherung ab, die abgeschlossen wurde. In der Regel wird der Wiederbeschaffungswert nur bei bestimmten Versicherungsarten wie der Vollkaskoversicherung für Fahrzeuge ausgezahlt. Bei anderen Versicherungen wie Hausrat- oder Gebäudeversicherungen wird in der Regel der Zeitwert oder der Neuwert erstattet. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall geleistet wird. Es kann auch sinnvoll sein, mit dem Versicherungsunternehmen zu sprechen, um alle Details zu klären und sicherzustellen, dass man im Schadensfall angemessen abgesichert ist. **
-
Was bedeutet Wiederbeschaffungswert Differenzbesteuert?
Was bedeutet Wiederbeschaffungswert Differenzbesteuert? Wiederbeschaffungswert bezieht sich auf den Betrag, der benötigt wird, um ein Produkt oder Gut zu ersetzen. Differenzbesteuerung ist ein spezielles Steuersystem, bei dem die Umsatzsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis eines gebrauchten Gegenstands erhoben wird. Zusammen bedeutet Wiederbeschaffungswert Differenzbesteuert, dass die Umsatzsteuer nur auf den Unterschied zwischen dem ursprünglichen Kaufpreis und dem aktuellen Wiederbeschaffungswert eines gebrauchten Gegenstands berechnet wird. Dies kann dazu führen, dass die Steuerlast für den Verkäufer niedriger ausfällt als bei der herkömmlichen Besteuerung. **
-
Was ist der Wiederbeschaffungswert?
Der Wiederbeschaffungswert ist der Betrag, der benötigt wird, um ein bestimmtes Gut oder eine bestimmte Sache zu ersetzen, wenn sie verloren geht oder beschädigt wird. Er wird oft von Versicherungsunternehmen verwendet, um den Wert eines Gegenstandes für Versicherungszwecke zu bestimmen. Der Wiederbeschaffungswert berücksichtigt in der Regel den aktuellen Marktwert des Gegenstandes sowie eventuelle zusätzliche Kosten wie Transport, Installation oder Anpassung. Er kann je nach Art des Gegenstandes und dem Zustand, in dem er sich befindet, variieren. Letztendlich gibt der Wiederbeschaffungswert an, wie viel es kosten würde, den gleichen Gegenstand neu zu erwerben. **
-
Was bedeutet Wiederbeschaffungswert steuerneutral?
Was bedeutet Wiederbeschaffungswert steuerneutral? Der Wiederbeschaffungswert bezieht sich auf den Betrag, der benötigt wird, um ein Vermögenswert nach einem Schaden oder Verlust wiederzubeschaffen. Wenn dieser Wert steuerneutral ist, bedeutet dies, dass die Wiederbeschaffungskosten steuerlich nicht berücksichtigt werden und somit keine Auswirkungen auf die Steuerlast haben. Dies kann in bestimmten Fällen vorteilhaft sein, da keine zusätzlichen Steuern auf die Wiederbeschaffungskosten anfallen. Es ist wichtig, die steuerlichen Auswirkungen des Wiederbeschaffungswerts zu verstehen, um die finanziellen Folgen eines Schadens oder Verlusts richtig einschätzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.