Domain jahresabschlusses.de kaufen?
Wir ziehen mit dem Projekt
jahresabschlusses.de um.
Sind Sie am Kauf der Domain
jahresabschlusses.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresabschlusses.de kaufen?
Wie gründet man eine GmbH mit Fremdkapital?
Um eine GmbH mit Fremdkapital zu gründen, müssen zunächst die Gründungsvoraussetzungen erfüllt werden, wie beispielsweise die Erstellung eines Gesellschaftsvertrags und die Eintragung ins Handelsregister. Anschließend kann Fremdkapital von Banken oder anderen Investoren in Form von Krediten oder Darlehen aufgenommen werden. Hierfür müssen in der Regel Sicherheiten gestellt werden, wie beispielsweise Bürgschaften oder Grundschulden. **
Was ist das Eigenkapital einer GMBH?
Das Eigenkapital einer GmbH besteht aus den Einlagen der Gesellschafter, die bei der Gründung oder im Laufe des Bestehens der Gesellschaft geleistet werden. Es stellt das finanzielle Polster der GmbH dar und dient dazu, Verluste auszugleichen oder Investitionen zu tätigen. Das Eigenkapital ist in der Bilanz auf der Passivseite ausgewiesen und setzt sich aus dem gezeichneten Kapital, Gewinnrücklagen und weiteren Eigenkapitalpositionen zusammen. Es ist ein wichtiger Indikator für die finanzielle Stabilität und Leistungsfähigkeit einer GmbH. Was ist das Eigenkapital einer GmbH? **
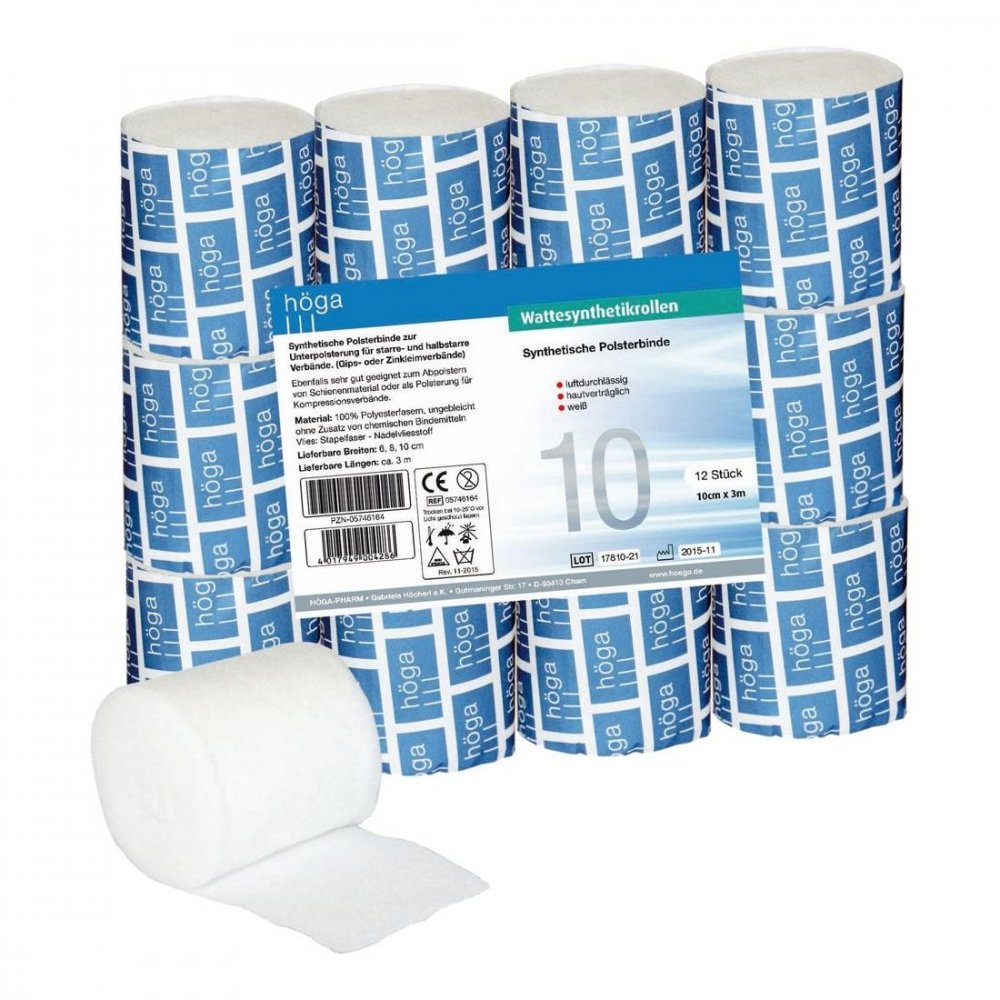
Ähnliche Suchbegriffe für Höga-Pharm-GmbH-Wattesynthetikrollen-10
Top-Angebote
Produkte zum Begriff Höga-Pharm-GmbH-Wattesynthetikrollen-10:

-
Was zählt zum Eigenkapital einer GmbH?
Zum Eigenkapital einer GmbH zählen die Einlagen der Gesellschafter, also das von diesen eingebrachte Kapital. Darüber hinaus gehören auch Gewinnrücklagen, die aus den erwirtschafteten Gewinnen gebildet wurden, zum Eigenkapital. Ebenso zählen Rücklagen für eigene Anteile, die bei einem Rückkauf von Gesellschafteranteilen gebildet werden, zum Eigenkapital. Zudem können auch andere Kapitalrücklagen, wie zum Beispiel Umwandlungsrücklagen oder Kapitaleinlagen, zum Eigenkapital einer GmbH zählen. Insgesamt dient das Eigenkapital als wichtige finanzielle Basis für die GmbH und trägt zur Stabilität und Bonität des Unternehmens bei. **
-
Wie viel Eigenkapital für GmbH Gründung?
Wie viel Eigenkapital für die Gründung einer GmbH benötigt wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem geplanten Geschäftsumfang, den anfallenden Kosten und den individuellen Bedürfnissen des Unternehmens. In Deutschland beträgt das Mindestkapital für die Gründung einer GmbH 25.000 Euro. Es ist jedoch ratsam, zusätzliches Eigenkapital einzuplanen, um eventuelle unvorhergesehene Kosten abdecken zu können und die Liquidität des Unternehmens zu gewährleisten. Eine genaue Einschätzung des benötigten Eigenkapitals kann am besten im Rahmen einer detaillierten Businessplanung erfolgen. Es ist empfehlenswert, sich hierbei von einem Steuerberater oder Unternehmensberater unterstützen zu lassen, um eine realistische Einschätzung zu erhalten. **
-
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **
-
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **

Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
Top-Angebote
Produkte zum Begriff Höga-Pharm-GmbH-Wattesynthetikrollen-10:
-
Wie gründet man eine GmbH mit Fremdkapital?
Um eine GmbH mit Fremdkapital zu gründen, müssen zunächst die Gründungsvoraussetzungen erfüllt werden, wie beispielsweise die Erstellung eines Gesellschaftsvertrags und die Eintragung ins Handelsregister. Anschließend kann Fremdkapital von Banken oder anderen Investoren in Form von Krediten oder Darlehen aufgenommen werden. Hierfür müssen in der Regel Sicherheiten gestellt werden, wie beispielsweise Bürgschaften oder Grundschulden. **
-
Was ist das Eigenkapital einer GMBH?
Das Eigenkapital einer GmbH besteht aus den Einlagen der Gesellschafter, die bei der Gründung oder im Laufe des Bestehens der Gesellschaft geleistet werden. Es stellt das finanzielle Polster der GmbH dar und dient dazu, Verluste auszugleichen oder Investitionen zu tätigen. Das Eigenkapital ist in der Bilanz auf der Passivseite ausgewiesen und setzt sich aus dem gezeichneten Kapital, Gewinnrücklagen und weiteren Eigenkapitalpositionen zusammen. Es ist ein wichtiger Indikator für die finanzielle Stabilität und Leistungsfähigkeit einer GmbH. Was ist das Eigenkapital einer GmbH? **
-
Was zählt zum Eigenkapital einer GmbH?
Zum Eigenkapital einer GmbH zählen die Einlagen der Gesellschafter, also das von diesen eingebrachte Kapital. Darüber hinaus gehören auch Gewinnrücklagen, die aus den erwirtschafteten Gewinnen gebildet wurden, zum Eigenkapital. Ebenso zählen Rücklagen für eigene Anteile, die bei einem Rückkauf von Gesellschafteranteilen gebildet werden, zum Eigenkapital. Zudem können auch andere Kapitalrücklagen, wie zum Beispiel Umwandlungsrücklagen oder Kapitaleinlagen, zum Eigenkapital einer GmbH zählen. Insgesamt dient das Eigenkapital als wichtige finanzielle Basis für die GmbH und trägt zur Stabilität und Bonität des Unternehmens bei. **
-
Wie viel Eigenkapital für GmbH Gründung?
Wie viel Eigenkapital für die Gründung einer GmbH benötigt wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem geplanten Geschäftsumfang, den anfallenden Kosten und den individuellen Bedürfnissen des Unternehmens. In Deutschland beträgt das Mindestkapital für die Gründung einer GmbH 25.000 Euro. Es ist jedoch ratsam, zusätzliches Eigenkapital einzuplanen, um eventuelle unvorhergesehene Kosten abdecken zu können und die Liquidität des Unternehmens zu gewährleisten. Eine genaue Einschätzung des benötigten Eigenkapitals kann am besten im Rahmen einer detaillierten Businessplanung erfolgen. Es ist empfehlenswert, sich hierbei von einem Steuerberater oder Unternehmensberater unterstützen zu lassen, um eine realistische Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Höga-Pharm-GmbH-Wattesynthetikrollen-10
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PHILOTAX GmbH: Deutschland Briefmarkenkatalog 1849 - 2020 10. AuflageDeutschland Briefmarkenkatalog 1849 - 2020 10. Auflage , Über 13.300 Abbildungen und Datensätze - über 130 Sammelgebiete - Topaktuell Briefmarken bis einschließlich 6. Juli 2023 - reale Handelspreise, das sind nur einige Fakten die der neue Deutschland-Katalog 10. Auflage zu bieten hat. Katalogpreise und Ausgabedaten wurden komplett überarbeitet. Zur PHILOTAX Nummer erhalten Sie die Michel-Nummer als zusätzliche Referenz-Katalog Nummer. Suche und Ausdrucke werden unterstützt. Folgende Ausgabegebiete sind enthalten: alle Gebiete von Altdeutschland (von Baden-Norddeutscher Bund) Deutsches Reich zusätzlich Deutsche Auslandspostämter (Deutsche Post in China, Deutsche Post in Marokko, Deutsche Post in der Türkei) Deutsche Kolonien (Deutsche-Neuguinea, Deutsch-Ostafrika, Deutsch-Südwestafrika, Kamerun, Karolinen, Kiautschou, Marianen, Marshall-Inseln, Samoa, Togo, Witu) Generalgouvernement, Memel, Danzig, Böhmen und Mähren Deutsche Besetzungsausgaben 1914/18 (Landespost in Belgien, Etappengebiet West, Oberbefehlshaber Ost, Dorpat, Grodno, Libau, Landesbotenpost der 10. Armee, Deutsche Post in Polen, Militärverwaltung in Rumänin, Etappengebiet der 9. Armee) Deutsche Abstimmungsgebiete (Allenstein, Marienwerder, Oberschlesien, Oppelner Notausgaben, Schleswig etc.) Deutsche Besetzungsausgaben 1939/45 (32 Gebiet von Albanien bis Zara), Feldpost Saar, Saargebiet, Saarland Alliierte Besetzung Deutsche Demokratische Republik Berlin Bundesrepublik alle Ausgaben bis einschließlich 6. Juli 2023 Deutsche Lokalausgaben ab 1945 Sudentenland Funktionen und Ausdrucke Albenblatterstellung, Bestandserfassung, Sammelalbenkärtchen, Katalog-, Bestands-, Fehl-, und Dublettenlisten, eigene individuelle Alben uvm. , Arzneimittel- & Kondomautomaten > Warenautomaten & Dispenser , Auflage: 10. Auflage, Erscheinungsjahr: 202404, Produktform: DI, Autoren: PHILOTAX GmbH, Edition: ENL, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Abbildungen: über 13.300 Abbildungen und über 13.300 Datensätze., Keyword: Briefmarken; Briefmarkensoftware für Deutschland; Software für Briefmarken; Briefmarke; Briefmarken-Katalog; Katalog für Briefmarkensammler; Briefmarkensammler; Briefmarkensammlung, Fachschema: Briefmarke - Philatelie, Warengruppe: Software/Sammlerkataloge/Antiquitäten, Fachkategorie: Antiquitäten und Sammelobjekte, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: PHILOTAX GMBH, Verlag: PHILOTAX GMBH, Verlag: Philotax GmbH, Länge: 196, Breite: 140, Höhe: 16, Gewicht: 94, Produktform: DVD-ROM, Genre: Software, Genre: Software, Vorgänger: 2070020,47,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **
-
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.